

Tìm hiểu sự khác biệt cốt lõi giữa CSR và ESG để lựa chọn chương trình phù hợp cho doanh nghiệp B2B tại Việt Nam. Bài viết phân tích ESG là gì, lợi ích khác nhau giữa CSR và ESG, và cách tích hợp để phát triển bền vững, tùy vào mục đích kinh doanh của bạn.
I. Giới thiệu: Phát triển bền vững – Hướng đi bắt buộc mới cho doanh nghiệp
Trong bối cảnh toàn cầu hóa và nhận thức về biến đổi khí hậu ngày càng sâu rộng, phát triển bền vững không còn là một lựa chọn mà đã trở thành yêu cầu cấp thiết đối với mọi doanh nghiệp. Việt Nam với vị thế đang lên trên trường quốc tế và cam kết mạnh mẽ về các mục tiêu khí hậu (Net-zero vào năm 2050), đang chứng kiến sự trỗi dậy mạnh mẽ của tính bền vững trong môi trường kinh doanh. Từ du lịch bền vững, công nghệ, nông nghiệp xanh, đến lâm sản ngoài gỗ và phát triển điểm đến gắn với bảo tồn, các doanh nghiệp B2B của Việt Nam đang đứng trước cơ hội lớn để định hình lại tương lai của mình.
Tuy nhiên, thách thức đặt ra là nhiều doanh nghiệp, đặc biệt là các doanh nghiệp vừa và nhỏ (SMEs), vẫn chưa phân biệt rõ ràng giữa Trách nhiệm xã hội doanh nghiệp (CSR) và Môi trường, Xã hội, Quản trị (ESG). Sự nhầm lẫn này có thể dẫn đến việc triển khai các sáng kiến bền vững không hiệu quả, bỏ lỡ cơ hội tiếp cận vốn xanh và thị trường quốc tế.
Mục đích của bài viết này là làm rõ sự khác biệt cốt lõi giữa CSR và ESG, phân tích lợi ích khác nhau giữa CSR và ESG cho doanh nghiệp B2B tại Việt Nam, và cung cấp hướng dẫn thực tiễn để doanh nghiệp có thể tùy vào mục đích kinh doanh và mức độ trưởng thành mà lựa chọn, tích hợp chiến lược phù hợp, thúc đẩy tăng trưởng bền vững. Chúng ta sẽ cùng xem xét vai trò của các lĩnh vực trọng điểm và chính sách hỗ trợ của Chính phủ Việt Nam trong việc thúc đẩy quá trình chuyển đổi này, đồng thời tham chiếu đến vai trò của các nền tảng như WANEE Terra Studio & WANEE Nature Hubs trong việc hỗ trợ doanh nghiệp.
II. CSR (Trách nhiệm xã hội doanh nghiệp)
1. Định nghĩa và sự phát triển
CSR là cam kết của doanh nghiệp đóng góp vào sự phát triển kinh tế bền vững thông qua việc cải thiện chất lượng cuộc sống cho nhân viên, gia đình của họ, cộng đồng địa phương và xã hội nói chung. Tại Việt Nam, khái niệm CSR đã trải qua một quá trình phát triển từ các hoạt động từ thiện, thiện nguyện đơn thuần (ví dụ: các công ty tổ chức phát quà cho trẻ em nghèo dịp Tết, xây nhà tình thương) sang việc tích hợp các giá trị gia tăng chiến lược vào mô hình kinh doanh. Ban đầu, CSR thường được xem là hoạt động “PR” hoặc một khoản chi phí, nhưng hiện nay, nhiều doanh nghiệp đã nhận ra CSR là một phần không thể thiếu để xây dựng danh tiếng, lòng tin và tạo ra giá trị lâu dài. Đặc biệt trong lĩnh vực B2B, một doanh nghiệp có CSR mạnh mẽ sẽ được các đối tác quốc tế hoặc các doanh nghiệp có ý thức bền vững đánh giá cao hơn, tạo lợi thế cạnh tranh.
Chi tiết về CSR mời bạn đọc ghé thăm: CSR là gì? Giải mã Trách nhiệm Xã hội Doanh nghiệp
III. ESG (Môi trường, Xã hội, Quản trị)
1. Định nghĩa: ESG là gì
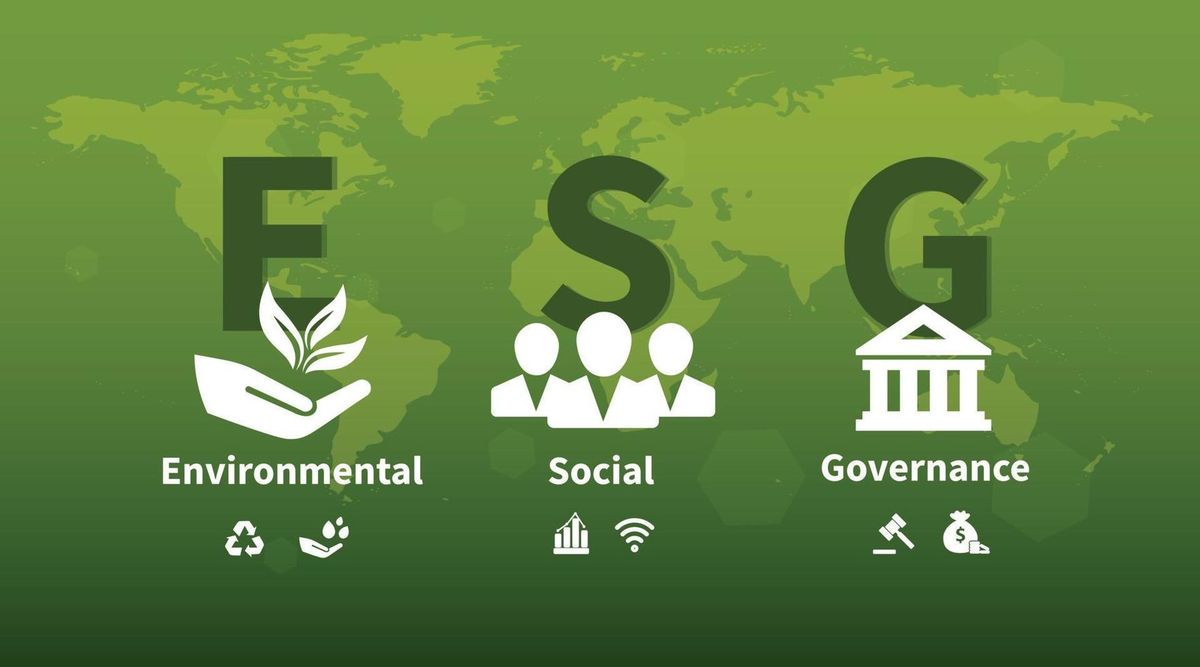
ESG là một bộ tiêu chuẩn toàn diện được các nhà đầu tư sử dụng để đánh giá tính bền vững và tác động đạo đức của một công ty. Khác với CSR thường mang tính định tính và tập trung vào các hoạt động thiện nguyện, ESG cung cấp một khung khổ có cấu trúc, dựa trên dữ liệu, định lượng được để quản lý rủi ro, nâng cao giá trị và lợi thế cạnh tranh của doanh nghiệp. ESG giúp doanh nghiệp phân tích tác động của mình đến môi trường (Environmental), cách họ quản lý mối quan hệ với nhân viên, nhà cung cấp, khách hàng và cộng đồng (Social), và sự lãnh đạo của công ty, lương thưởng điều hành, kiểm toán, kiểm soát nội bộ và quyền cổ đông (Governance). Tại Việt Nam, ESG đang trở thành “tấm vé thông hành” cho các doanh nghiệp muốn tiếp cận vốn xanh và tham gia sâu hơn vào chuỗi cung ứng toàn cầu.
2. Các trụ cột chính của ESG
- Môi trường (E – Environmental): Trụ cột này đánh giá tác động của doanh nghiệp đến môi trường tự nhiên và các giải pháp của họ để giảm thiểu tác động đó.
- Giảm phát thải khí nhà kính (net-zero 2050): Theo cam kết của Việt Nam tại COP26, doanh nghiệp cần có lộ trình rõ ràng để giảm lượng khí thải carbon.
- Ví dụ thực tiễn: Một nhà máy chế biến lâm sản ngoài gỗ trong chuỗi cung ứng B2B đầu tư vào hệ thống năng lượng mặt trời áp mái, chuyển đổi từ nhiên liệu hóa thạch sang sinh khối hoặc biogas, và tối ưu hóa quy trình sản xuất để giảm tiêu thụ năng lượng.
- KPIs: Cường độ phát thải khí nhà kính (tấn CO2e/tấn sản phẩm); Tỷ lệ năng lượng tái tạo sử dụng (%); Lượng nước tiêu thụ (m3/tấn sản phẩm).
- Quản lý chất thải và tài nguyên hiệu quả: Áp dụng các nguyên tắc kinh tế tuần hoàn, giảm thiểu chất thải rắn và nước thải.
- Ví dụ thực tiễn: Các khách sạn/resort phục vụ du lịch bền vững B2B (như Topas Ecolodge, Mai Châu Ecolodge) triển khai hệ thống phân loại và tái chế rác thải tại nguồn, xử lý nước thải thành nước tưới cây, và hạn chế tối đa nhựa dùng một lần.
- KPIs: Tỷ lệ chất thải tái chế/tái sử dụng; Lượng chất thải rắn phát sinh (kg/khách/đêm); Tỷ lệ nguyên liệu tái chế trong bao bì.
- Tuân thủ pháp luật bảo vệ môi trường, phát triển kinh tế tuần hoàn: Việt Nam đã ban hành Luật Bảo vệ Môi trường 2020 và đang phát triển chiến lược kinh tế tuần hoàn.
- Thị trường tín chỉ carbon (dự kiến 2028): Doanh nghiệp cần chuẩn bị cho việc tham gia vào thị trường này.
- Giảm phát thải khí nhà kính (net-zero 2050): Theo cam kết của Việt Nam tại COP26, doanh nghiệp cần có lộ trình rõ ràng để giảm lượng khí thải carbon.
- Xã hội (S – Social): Trụ cột này xem xét cách doanh nghiệp quản lý mối quan hệ với nhân viên, khách hàng, nhà cung cấp và cộng đồng.
- Quan hệ lao động và phúc lợi nhân viên: Đảm bảo quyền lợi lao động, môi trường làm việc an toàn, bình đẳng giới, đa dạng và hòa nhập.
- Ví dụ thực tiễn: Một số doanh nghiệp tư nhân bệnh viện hiện nay không chỉ chú trọng đến phúc lợi nhân viên, mà còn cung cấp các gói khám sức khỏe miễn phí cho cộng đồng và chương trình đào tạo liên tục cho nhân viên y tế.
- KPIs: Tỷ lệ thay đổi nhân sự; Tỷ lệ chênh lệch lương theo giới tính; Số giờ đào tạo an toàn lao động/năm.
- An toàn bệnh nhân (đối với du lịch y tế): Các bệnh viện cần đạt các chứng nhận quốc tế (JCI) và tuân thủ các quy trình an toàn nghiêm ngặt.
- Bảo vệ di sản văn hóa và thiên nhiên: Doanh nghiệp du lịch bền vững cần có các chính sách rõ ràng về việc tôn trọng và bảo tồn văn hóa bản địa, cảnh quan thiên nhiên.
- Ví dụ thực tiễn: Công ty lữ hành, du lịch tạo việc làm cho người dân địa phương và thực hiện chính sách giới hạn số lượng khách thăm hang để giảm áp lực lên môi trường tự nhiên.
- KPIs: Số lượng di sản văn hóa được hỗ trợ bảo tồn; Tỷ lệ khách du lịch tham gia các hoạt động bảo tồn; Mức độ hài lòng của cộng đồng địa phương.
- Quan hệ lao động và phúc lợi nhân viên: Đảm bảo quyền lợi lao động, môi trường làm việc an toàn, bình đẳng giới, đa dạng và hòa nhập.
- Quản trị (G – Governance): Trụ cột này đánh giá các tiêu chuẩn quản trị nội bộ của doanh nghiệp, từ lãnh đạo, kiểm soát đến minh bạch tài chính.
- Lãnh đạo và kiểm soát nội bộ: Đảm bảo cấu trúc quản trị rõ ràng, minh bạch, có trách nhiệm giải trình.
- Đạo đức kinh doanh và chống tham nhũng: Áp dụng các chính sách chống tham nhũng, hối lộ và đảm bảo chuỗi cung ứng minh bạch.
- Ví dụ thực tiễn: Một công ty phát triển điểm đến (B2B) có hội đồng quản trị độc lập, thực hiện kiểm toán thường xuyên và công bố báo cáo tài chính, báo cáo bền vững một cách minh bạch.
- KPIs: Số lượng thành viên hội đồng quản trị độc lập; Tỷ lệ tuân thủ quy tắc ứng xử; Kết quả kiểm toán độc lập.
- Ưu tiên cho các doanh nghiệp FDI và doanh nghiệp lớn tại Việt Nam: Các doanh nghiệp này thường chịu áp lực lớn hơn về báo cáo và tuân thủ ESG từ nhà đầu tư và đối tác quốc tế.
3. Các yếu tố thúc đẩy ESG tại Việt Nam
- Cam kết quốc tế và thương mại: Việt Nam tham gia các hiệp định như Hiệp định Paris về biến đổi khí hậu, các FTAs thế hệ mới với EU, Vương quốc Anh, đang phải đáp ứng các yêu cầu ESG ngày càng cao từ chuỗi cung ứng toàn cầu.
- Áp lực từ nhà đầu tư: Các quỹ đầu tư trong và ngoài nước ngày càng ưu tiên đầu tư vào các công ty có chiến lược ESG rõ ràng, xem đây là chỉ báo cho khả năng tạo ra giá trị bền vững và quản lý rủi ro tốt.
- Chính phủ thúc đẩy: Chiến lược tăng trưởng xanh quốc gia, Kế hoạch hành động quốc gia về thực hành kinh doanh có trách nhiệm (RBP NAP 2023-2027) là minh chứng cho sự quan tâm của Chính phủ.
- Nâng cao năng lực cạnh tranh và tạo giá trị: ESG giúp doanh nghiệp tối ưu hóa hoạt động, giảm chi phí, thu hút nhân tài và tăng cường uy tín.
4. Thách thức
- Nhận thức và hiểu biết: Nhiều doanh nghiệp Việt Nam (đặc biệt là SME) vẫn còn hạn chế về nhận thức và hiểu biết sâu sắc về ESG.
- Thiếu quy định và khung báo cáo tiêu chuẩn: Mặc dù đã có nhiều tiến bộ, Việt Nam vẫn cần một khung pháp lý và báo cáo ESG đồng bộ, rõ ràng hơn.
- Nguồn lực hạn chế: Doanh nghiệp nhỏ thường thiếu tài chính, nhân sự chuyên môn và công nghệ để triển khai ESG.
- Cam kết từ lãnh đạo cấp cao: Sự cam kết và dẫn dắt từ ban lãnh đạo là yếu tố then chốt để ESG được tích hợp thành công.
IV. So sánh CSR và ESG: Lợi ích khác nhau giữa CSR và ESG cho doanh nghiệp
Mặc dù CSR và ESG đều hướng đến mục tiêu phát triển bền vững và kinh doanh có trách nhiệm, nhưng chúng có những khác biệt cơ bản về phạm vi, động lực, cách đo lường và tích hợp vào chiến lược. Việc hiểu rõ những khác biệt này giúp doanh nghiệp tại Việt Nam lựa chọn và áp dụng phương pháp phù hợp nhất.
1. Phạm vi và trọng tâm
- CSR: Thường có phạm vi rộng hơn, mang tính định tính, tập trung vào trách nhiệm đạo đức tổng thể của doanh nghiệp và tác động tích cực đến xã hội. CSR thường được xem như một cách để “làm điều đúng đắn” và xây dựng thiện chí.
- ESG: Cụ thể hơn, dựa trên dữ liệu, định lượng, tập trung vào việc đánh giá hiệu suất của doanh nghiệp trong ba lĩnh vực Môi trường, Xã hội, và Quản trị. ESG là một khuôn khổ có cấu trúc, được sử dụng để xác định và đo lường các rủi ro và cơ hội liên quan đến bền vững.
2. Động lực
- CSR: Động lực chính thường xuất phát từ giá trị nội tại của doanh nghiệp, mong muốn xây dựng danh tiếng, lòng trung thành của khách hàng và nhân viên, hoặc nghĩa vụ đạo đức.
- ESG: Động lực chủ yếu đến từ yêu cầu của nhà đầu tư (đặc biệt là các quỹ đầu tư lớn, đầu tư xanh), các quy định pháp luật (trong nước và quốc tế), điều kiện để tiếp cận các thị trường khó tính (như EU, Mỹ), nhu cầu quản lý rủi ro và tạo ra giá trị dài hạn cho cổ đông.
3. Đo lường và báo cáo
- CSR: Các hoạt động CSR thường được báo cáo dưới dạng định tính hoặc các câu chuyện thành công, ít có tiêu chuẩn hóa và kém toàn diện hơn. Việc đo lường tác động thường khó khăn và chủ quan.
- ESG: Nhấn mạnh các chỉ số tiêu chuẩn (metrics) và khung báo cáo quốc tế (như GRI – Global Reporting Initiative, SASB – Sustainability Accounting Standards Board). Báo cáo ESG đòi hỏi sự minh bạch cao, dựa trên dữ liệu có thể kiểm chứng, và có trách nhiệm giải trình với các bên liên quan, đặc biệt là nhà đầu tư.
4. Tích hợp vào chiến lược
- CSR: Có thể được tích hợp vào chiến lược kinh doanh, nhưng đôi khi vẫn được xem là “phần bổ sung” hoặc hoạt động bên lề.
- ESG: Được coi là một la bàn chiến lược nội tại cho tăng trưởng bền vững. Các yếu tố ESG ảnh hưởng trực tiếp đến quyết định đầu tư, quản trị doanh nghiệp, hiệu quả hoạt động và định giá công ty. Nó là một phần không thể tách rời của chiến lược kinh doanh cốt lõi.
5. Sự phát triển
Có thể xem ESG là sự phát triển toàn diện, có cấu trúc hơn, vượt lên trên CSR truyền thống. Trong khi CSR đặt nền móng cho việc kinh doanh có trách nhiệm, ESG biến trách nhiệm đó thành các mục tiêu có thể đo lường, có thể quản lý, và có thể tạo ra lợi nhuận bền vững. Đối với doanh nghiệp B2B tại Việt Nam, đặc biệt là những doanh nghiệp muốn vươn ra quốc tế, ESG là một khung khổ thiết yếu để đáp ứng kỳ vọng của thị trường toàn cầu.
V. Hướng dẫn lựa chọn chiến lược phù hợp cho doanh nghiệp B2B tại Việt Nam
Việc lựa chọn giữa CSR và ESG, hay kết hợp cả hai, cần dựa trên một phân tích chiến lược rõ ràng, phù hợp với mục tiêu kinh doanh, ngành nghề và bối cảnh hoạt động của doanh nghiệp B2B tại Việt Nam.
1. Xác định rõ mục tiêu kinh doanh và giá trị cốt lõi
- Tùy vào mục đích:
- Nếu mục tiêu chính là xây dựng danh tiếng, gắn kết cộng đồng, và thể hiện giá trị đạo đức nội tại, CSR có thể là điểm khởi đầu phù hợp. Ví dụ, một doanh nghiệp B2B cung cấp dịch vụ công nghệ cho du lịch có thể khởi xướng chương trình đào tạo kỹ năng số cho thanh niên nông thôn.
- Nếu mục tiêu là thu hút đầu tư xanh, tiếp cận thị trường quốc tế, quản lý rủi ro dài hạn, và nâng cao hiệu suất hoạt động, việc áp dụng khung ESG là cần thiết và ưu tiên hơn. Ví dụ, một nhà sản xuất linh kiện điện tử B2B xuất khẩu sang châu Âu sẽ cần báo cáo ESG chi tiết về chuỗi cung ứng và phát thải carbon.
- Đánh giá mức độ trưởng thành của doanh nghiệp về bền vững: Doanh nghiệp mới có thể bắt đầu với CSR, sau đó nâng cấp lên ESG khi có đủ nguồn lực và kinh nghiệm.
- Checklist:
- Mục tiêu kinh doanh cốt lõi (ví dụ: tăng trưởng doanh thu, mở rộng thị trường, giảm chi phí).
- Giá trị và văn hóa doanh nghiệp.
- Tầm nhìn dài hạn về phát triển bền vững.
2. Phân tích các bên liên quan (Stakeholder Analysis)
- Nhu cầu và kỳ vọng:
- Khách hàng B2B: Họ có yêu cầu gì về bền vững? (ví dụ: chứng nhận xanh, báo cáo ESG của nhà cung cấp).
- Nhà đầu tư: Họ quan tâm đến chỉ số ESG nào? (ví dụ: quản lý rủi ro môi trường, quản trị minh bạch).
- Đối tác chuỗi cung ứng: Có yêu cầu về tiêu chuẩn lao động, môi trường từ nhà cung cấp không?
- Nhân viên, cộng đồng: Họ mong đợi gì từ trách nhiệm xã hội của doanh nghiệp?
- Doanh nghiệp B2B có đối tác quốc tế sẽ cần ưu tiên ESG hơn: Các đối tác này thường chịu áp lực báo cáo ESG từ chính phủ và nhà đầu tư của họ, do đó họ sẽ yêu cầu điều tương tự từ các nhà cung cấp tại Việt Nam.
- Quy trình: (1) Liệt kê tất cả các bên liên quan; (2) Xác định mức độ ảnh hưởng và kỳ vọng của từng bên; (3) Ưu tiên các bên liên quan then chốt; (4) Xây dựng chiến lược giao tiếp và đáp ứng kỳ vọng của họ.
- Công cụ: Ma trận mức độ quan tâm – ảnh hưởng của các bên liên quan.
3. Đánh giá khả năng và nguồn lực nội bộ
- Tài chính: Ngân sách có sẵn cho các sáng kiến bền vững.
- Công nghệ: Khả năng đầu tư vào công nghệ xanh, hệ thống đo lường và báo cáo.
- Nhân sự: Đội ngũ có kiến thức và kinh nghiệm về CSR/ESG, hoặc khả năng đào tạo.
- Bắt đầu từ những thay đổi nhỏ, có thể quản lý được: Ví dụ, bắt đầu bằng việc giảm thiểu rác thải văn phòng, tiết kiệm điện nước trước khi triển khai các dự án ESG quy mô lớn.
- Vai trò của WANEE Studio & WANEE Hubs: WANEE Hubs có thể hỗ trợ đánh giá năng lực hiện tại của doanh nghiệp, xác định các khoảng trống và đề xuất lộ trình chuyển đổi ESG khả thi, phù hợp với nguồn lực.
4. Chiến lược tích hợp linh hoạt
- Mô hình phát triển dần: Bắt đầu với các hoạt động CSR đơn giản, sau đó dần chuyển đổi sang khung ESG có cấu trúc hơn. CSR có thể là nền tảng đạo đức, tạo tiền đề cho các sáng kiến ESG có hệ thống.
- Tận dụng các tiêu chuẩn và công cụ báo cáo quốc tế:
- GRI (Global Reporting Initiative), SASB (Sustainability Accounting Standards Board): Sử dụng các khung này để đo lường và minh bạch hóa hiệu suất ESG. Đây là tiêu chuẩn được nhà đầu tư quốc tế công nhận rộng rãi.
- Quy trình báo cáo ESG: (1) Xác định các yếu tố trọng yếu (Materiality Assessment) dựa trên ngành nghề và bên liên quan; (2) Thu thập dữ liệu về môi trường (phát thải, năng lượng, nước, chất thải), xã hội (lao động, an toàn, cộng đồng), quản trị (minh bạch, đạo đức); (3) Xây dựng báo cáo theo khung chuẩn đã chọn (GRI, SASB); (4) Kiểm toán độc lập (nếu cần); (5) Công bố.
- Ví dụ KPIs tổng hợp cho B2B:
- Môi trường: Lượng phát thải CO2 giảm/tấn sản phẩm (E); Tỷ lệ năng lượng tái tạo sử dụng (E).
- Xã hội: Tỷ lệ hài lòng của nhân viên (S); Số giờ đào tạo về đạo đức kinh doanh/nhân viên (S).
- Quản trị: Tỷ lệ thành viên HĐQT độc lập (G); Số lượng chính sách chống tham nhũng được triển khai (G).
- Tích hợp với WANEE Studio & WANEE Hubs: WANEE Studio có thể giúp doanh nghiệp xây dựng báo cáo bền vững một cách chuyên nghiệp và hấp dẫn, chuyển hóa dữ liệu khô khan thành câu chuyện có ý nghĩa. WANEE Hubs có thể cung cấp các module đào tạo chuyên sâu về các khung báo cáo quốc tế.
5. Tận dụng hỗ trợ từ chính phủ và các tổ chức
- Tìm hiểu và áp dụng các chương trình hỗ trợ chuyển đổi xanh, ưu đãi thuế (giảm thuế TNDN), miễn giảm tiền thuê đất, hỗ trợ tiếp cận vốn từ các quỹ môi trường quốc gia và quốc tế.
- Hợp tác với các chuyên gia ESG, tổ chức phi chính phủ (NGOs) và các đơn vị tư vấn (như WANEE Hubs) để được hỗ trợ về chiến lược, đào tạo và triển khai.
- Checklist:
- Nắm rõ các chính sách ưu đãi của chính phủ.
- Tìm kiếm các quỹ hỗ trợ xanh.
- Xây dựng mạng lưới với các tổ chức tư vấn và chuyên gia.
6. Tập trung vào minh bạch và đo lường
- Thu thập dữ liệu chính xác, đáng tin cậy về tác động môi trường, xã hội và quản trị.
- Báo cáo định kỳ (thường niên) và công khai về các sáng kiến bền vững.
- Tránh “Greenwashing”: Đảm bảo truyền thông rõ ràng, chân thực và có bằng chứng về các cam kết và thành tựu bền vững.
7. Tích hợp bền vững vào chiến lược kinh doanh cốt lõi
- Xem ESG không chỉ là tuân thủ mà là động lực cho đổi mới, tạo ra sản phẩm/dịch vụ mới, tối ưu hóa quy trình và tăng trưởng dài hạn.
- Ví dụ: Một công ty cung cấp giải pháp công nghệ cho du lịch (B2B) có thể phát triển phần mềm quản lý năng lượng thông minh cho các khách sạn, không chỉ là sản phẩm kinh doanh mà còn là giải pháp ESG cho khách hàng.
VII. Kết luận

Trong bối cảnh kinh tế Việt Nam đang hội nhập sâu rộng và cam kết mạnh mẽ với các mục tiêu phát triển bền vững toàn cầu, việc hiểu rõ sự khác biệt giữa CSR và ESG là yếu tố then chốt giúp doanh nghiệp B2B định hình tương lai. CSR đặt nền móng cho tinh thần trách nhiệm và đạo đức, trong khi ESG cung cấp một khung khổ chiến lược, có cấu trúc, dựa trên dữ liệu để đo lường, quản lý và tối ưu hóa tác động bền vững.
Các doanh nghiệp B2B tại Việt Nam đang được kêu gọi chủ động lựa chọn chiến lược phù hợp, không ngừng học hỏi, đổi mới và minh bạch. Bằng cách tích hợp chiến lược phát triển bền vững vào mọi hoạt động, từ chiến lược kinh doanh cốt lõi đến truyền thông và báo cáo, doanh nghiệp không chỉ có thể đạt được thành công về kinh tế mà còn tạo ra giá trị bền vững cho xã hội và môi trường.
Đây cũng là lý do các sáng kiến như Du lịch dược liệu, Khám phá thiên nhiên hoang dã hay các mô hình bảo tồn gắn với cộng đồng (do những tổ chức như WANEE đang thử nghiệm và phát triển) ngày càng được quan tâm như những ví dụ sống động cho cách CSR và ESG có thể được triển khai một cách hiệu quả và có chiều sâu tại Việt Nam.
Sự khác biệt cơ bản nhất giữa CSR và ESG là gì?
CSR mang tính tự nguyện, nội bộ, tập trung vào xây dựng thiện chí và danh tiếng.
ESG là khung đánh giá bên ngoài, định lượng, dựa trên dữ liệu về Môi trường, Xã hội và Quản trị, ảnh hưởng trực tiếp đến quyết định đầu tư và định giá doanh nghiệp.
“Tẩy xanh” (greenwashing) là gì và làm sao để tránh?
Tuyên bố sai lệch/phóng đại về hoạt động bền vững. Để tránh, cần đảm bảo tuyên bố được hỗ trợ bởi dữ liệu kiểm chứng, báo cáo minh bạch và tích hợp ESG vào chiến lược cốt lõi một cách chân thực.