

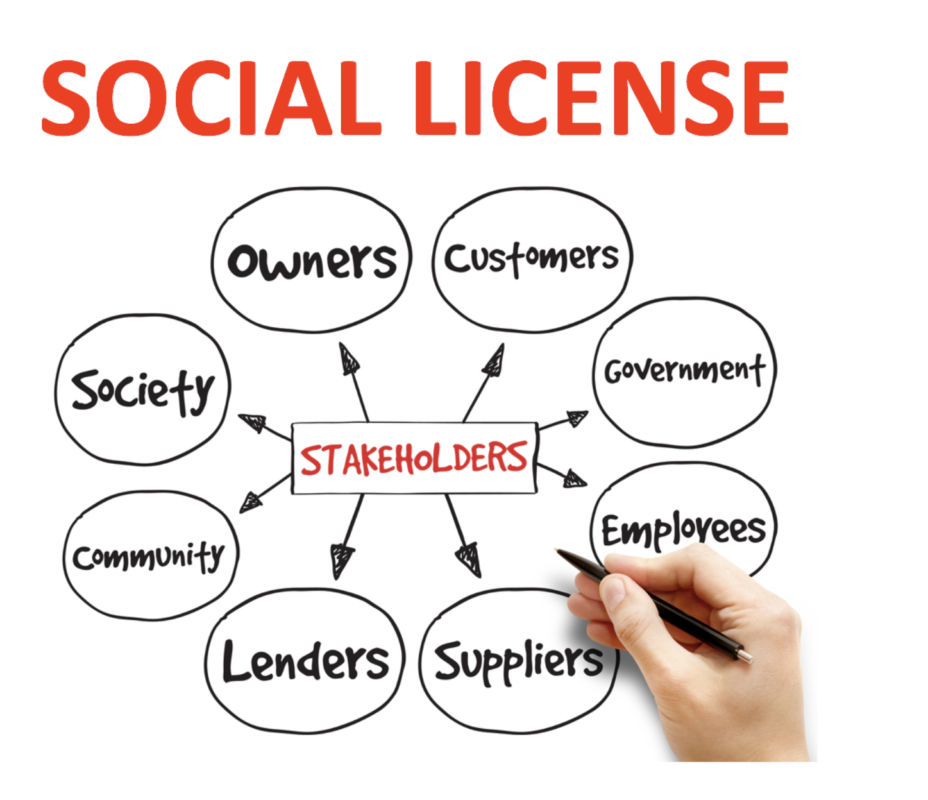
Sau khi hiểu rõ vai trò của GRI 413 trong quản trị rủi ro xã hội và xây dựng Giấy phép xã hội để hoạt động (Social License to Operate), câu hỏi quan trọng đặt ra đối với nhiều doanh nghiệp Việt Nam là: làm thế nào để áp dụng GRI 413 một cách hiệu quả trong thực tế? Thực tế cho thấy, không ít doanh nghiệp đã tiếp cận GRI 413 như một yêu cầu báo cáo mang tính hình thức, trong khi giá trị cốt lõi của tiêu chuẩn này nằm ở khả năng định hướng hành động, cải thiện quản trị và củng cố mối quan hệ với cộng đồng địa phương.
Trong bối cảnh các yêu cầu về ESG, truy xuất nguồn gốc và trách nhiệm xã hội ngày càng gia tăng từ nhà đầu tư, đối tác và chuỗi cung ứng toàn cầu, việc áp dụng GRI 413 một cách bài bản giúp doanh nghiệp chủ động nhận diện và kiểm soát rủi ro xã hội, tránh xung đột, đồng thời tạo ra những tác động tích cực, có thể đo lường được đối với cộng đồng nơi doanh nghiệp hoạt động. Đặc biệt tại Việt Nam nơi nhiều dự án kinh doanh gắn chặt với đất đai, tài nguyên và sinh kế địa phương, GRI 413 không chỉ là công cụ báo cáo, mà là kim chỉ nam cho quản trị xã hội bền vững.
Phần hướng dẫn này được xây dựng nhằm chuyển hóa các yêu cầu của GRI 413 thành các bước triển khai cụ thể, dễ áp dụng cho doanh nghiệp, từ việc xác định phạm vi cộng đồng chịu tác động, thiết kế quy trình tham vấn, đánh giá tác động xã hội, đến việc xây dựng chương trình phát triển cộng đồng và hệ thống chỉ số theo dõi, báo cáo. Thông qua các ví dụ minh họa, checklist thực hành và lưu ý theo bối cảnh Việt Nam, doanh nghiệp có thể từng bước tích hợp GRI 413 vào hoạt động vận hành và chiến lược ESG, thay vì chỉ dừng lại ở báo cáo cuối kỳ.
I. Hướng dẫn từng bước triển khai GRI 413 cho doanh nghiệp Việt Nam
Việc triển khai GRI 413 không phải là một hoạt động ngắn hạn hay mang tính hình thức, mà đòi hỏi cách tiếp cận có hệ thống, liên tục và cam kết dài hạn từ phía doanh nghiệp. Dưới đây là quy trình 6 bước được thiết kế phù hợp cho các doanh nghiệp B2B tại Việt Nam, giúp chuyển hóa GRI 413 từ một khung báo cáo thành công cụ quản trị rủi ro xã hội và phát triển cộng đồng hiệu quả.
Bước 1. Đánh giá tính trọng yếu và xác định các bên liên quan
Đây là bước nền tảng nhằm trả lời hai câu hỏi cốt lõi: doanh nghiệp đang tác động đến ai và tác động nào là quan trọng nhất?
Xác định các tác động kinh tế – xã hội – môi trường đáng kể
Doanh nghiệp cần rà soát toàn bộ hoạt động của mình để xác định các tác động đến:
- Sinh kế, việc làm và thu nhập của cộng đồng;
- Sức khỏe, an sinh xã hội;
- Giá trị văn hóa, tập quán địa phương;
- Tài nguyên thiên nhiên như nước, đất, rừng và hạ tầng cộng đồng.
Câu hỏi gợi ý:
Tác động nào là lớn nhất, có mức độ rủi ro cao nhất hoặc mang lại cơ hội tạo giá trị chung lớn nhất?
Ví dụ:
Một doanh nghiệp sản xuất đồ gỗ xuất khẩu có thể tạo ra tác động đáng kể đến tài nguyên rừng, sinh kế của người khai thác nguyên liệu và cơ hội việc làm cho lao động địa phương.
Liệt kê và phân loại các bên liên quan chính, bao gồm:
- Cộng đồng địa phương: cư dân sống gần khu vực hoạt động, đặc biệt là các nhóm dễ bị tổn thương (dân tộc thiểu số, phụ nữ, người cao tuổi, người khuyết tật);
- Chính quyền địa phương: cấp xã, huyện, tỉnh;
- Chuyên gia và tổ chức liên quan: tổ chức môi trường, chuyên gia văn hóa – xã hội;
- Nhân viên, đặc biệt là lao động đến từ cộng đồng địa phương;
- Khách hàng B2B, đối tác và nhà đầu tư có yêu cầu về trách nhiệm xã hội.
Checklist xác định bên liên quan:
- Ai bị ảnh hưởng trực tiếp hoặc gián tiếp bởi hoạt động của doanh nghiệp?
- Ai có thể ảnh hưởng đến sự thành công của dự án?
- Ai có lợi ích hợp pháp hoặc mối quan tâm chính đáng?
- Đã bao gồm đại diện của các nhóm dễ bị tổn thương chưa?
Bước 2. Xây dựng chiến lược tham vấn cộng đồng hiệu quả

GRI 413 yêu cầu doanh nghiệp vượt qua các cuộc họp mang tính hình thức, để thiết lập một chiến lược gắn kết cộng đồng có chiều sâu và thực chất.
Phát triển kế hoạch gắn kết có cấu trúc, bao gồm các cấp độ:
- Thông báo: Cung cấp thông tin rõ ràng, dễ hiểu về dự án/hoạt động.
- Tham vấn: Thu thập ý kiến, mối quan ngại và đề xuất thông qua họp cộng đồng, khảo sát, phỏng vấn.
- Tham gia: Cộng đồng cùng tham gia phân tích tác động và đề xuất giải pháp.
- Hợp tác: Doanh nghiệp và cộng đồng cùng ra quyết định và triển khai chương trình.
- Trao quyền: Chuyển giao một phần quyền kiểm soát và trách nhiệm cho cộng đồng.
Thiết lập các ủy ban tham vấn cộng đồng, đảm bảo có sự tham gia của phụ nữ, thanh niên, dân tộc thiểu số và các nhóm dễ bị tổn thương.
Đảm bảo tham vấn kịp thời và liên tục, bắt đầu từ giai đoạn sớm của dự án và duy trì trong suốt vòng đời, nhằm phản hồi và điều chỉnh linh hoạt khi bối cảnh thay đổi.
Bước 3. Thực hiện đánh giá tác động xã hội và nhân quyền (SIA)
Đánh giá tác động xã hội (SIA) là công cụ trọng tâm để hiểu đầy đủ các tác động và xây dựng biện pháp quản lý phù hợp.
Doanh nghiệp cần:
- Thực hiện SIA trước khi triển khai hoặc mở rộng dự án;
- Đánh giá các nội dung như di dời (nếu có), thay đổi sinh kế, khả năng tiếp cận tài nguyên, xói mòn văn hóa, tác động đến sức khỏe và sự công bằng trong phân phối lợi ích;
- Lồng ghép đánh giá tác động giới để phản ánh sự khác biệt giữa các nhóm trong cộng đồng.
Kết quả SIA cần được công khai theo cách dễ hiểu, giúp tăng cường minh bạch và trách nhiệm giải trình.
Checklist gợi ý:
- Tỷ lệ dự án mới/mở rộng đã thực hiện SIA;
- Số lượng tác động tiêu cực đáng kể được xác định;
- Tỷ lệ biện pháp giảm thiểu được triển khai hiệu quả.
Bước 4. Triển khai chương trình phát triển cộng đồng
Dựa trên kết quả SIA và nhu cầu thực tế của cộng đồng, doanh nghiệp xây dựng các chương trình phát triển cộng đồng có mục tiêu rõ ràng. Với mạng lưới địa phương, WANEE Terra Studio và WANEE Nature Hub có thể hỗ trợ kết nối doanh nghiệp với các đối tác cộng đồng phù hợp.
Các nhóm chương trình phổ biến bao gồm:
1. Trao quyền kinh tế
- Đào tạo kỹ năng du lịch cộng đồng, chế biến sản phẩm NTFPs;
- Hỗ trợ phát triển và kết nối thị trường cho sản phẩm địa phương;
- Ưu tiên tuyển dụng lao động địa phương với điều kiện làm việc công bằng.
2. Cải thiện hạ tầng bền vững
- Quản lý chất thải rắn, nước sạch và vệ sinh;
- Phát triển giao thông thân thiện môi trường tại điểm đến.
3. Bảo tồn văn hóa
- Hỗ trợ lễ hội, nghệ thuật truyền thống, trung tâm văn hóa cộng đồng.
4. Quản lý môi trường
- Trồng rừng, bảo vệ đa dạng sinh học;
- Truyền thông nâng cao nhận thức cho người dân và du khách.
Bước 5. Thiết lập cơ chế giải quyết khiếu nại minh bạch và hiệu quả
Một cơ chế khiếu nại hoạt động tốt là yếu tố then chốt để duy trì SLO.
Doanh nghiệp cần:
- Thiết kế các kênh khiếu nại dễ tiếp cận và dễ sử dụng;
- Tham vấn cộng đồng trong quá trình xây dựng và đánh giá cơ chế;
- Đảm bảo mọi khiếu nại được ghi nhận, xử lý công bằng, minh bạch và phản hồi trong thời gian hợp lý.
Bước 6. Báo cáo và minh bạch theo GRI 413
Bước cuối cùng là công bố thông tin một cách có hệ thống và nhất quán.
Doanh nghiệp cần:
- Báo cáo tỷ lệ hoạt động có tham vấn cộng đồng, đánh giá tác động và chương trình phát triển;
- Công bố các tác động tiêu cực đáng kể, vị trí và cách thức quản lý;
- Tích hợp GRI 413 với các tiêu chuẩn liên quan, đặc biệt là GRI 3 (Chủ đề trọng yếu), để đảm bảo tính toàn diện của báo cáo bền vững.
II. Đo lường ROI của tham vấn cộng đồng với GRI 413 trong bối cảnh B2B Việt Nam
Trong bối cảnh B2B tại Việt Nam, khi nhà mua hàng và đối tác ngày càng coi trọng trách nhiệm xã hội, việc đo lường hiệu quả đầu tư (ROI) của các sáng kiến tham vấn cộng đồng trở nên cần thiết để doanh nghiệp chứng minh giá trị, tối ưu nguồn lực và nâng chất chiến lược ESG. GRI 413 giúp doanh nghiệp cấu trúc hoạt động gắn kết cộng đồng theo hướng hệ thống từ đó tạo nền tảng để định lượng lợi ích một cách rõ ràng, thay vì chỉ dừng ở các hoạt động mang tính thiện chí.
1. Vì sao cần đo lường ROI cho các sáng kiến tham vấn cộng đồng?
Tham vấn cộng đồng không nên được nhìn như “chi phí CSR”, mà là khoản đầu tư chiến lược. Đo lường ROI giúp doanh nghiệp:
- Chứng minh giá trị: Cho thấy hoạt động cộng đồng không chỉ là “làm từ thiện”, mà tạo ra lợi ích kinh doanh cụ thể.
- Tối ưu hóa nguồn lực: Xác định chương trình nào hiệu quả nhất để phân bổ ngân sách và nhân sự.
- Tăng trách nhiệm giải trình: Với cả nội bộ (ban lãnh đạo, phòng mua hàng, vận hành) và bên ngoài (đối tác, nhà đầu tư, khách hàng B2B).
- Ra quyết định dựa trên dữ liệu: Liên tục cải thiện chiến lược tham vấn theo phản hồi và bằng chứng.
2. Các nhóm ROI chính và chỉ số liên quan
Đo lường ROI nên bao gồm cả lợi ích tài chính trực tiếp và giá trị phi tài chính (uy tín, niềm tin, rủi ro giảm…). GRI 413 giúp doanh nghiệp nhìn rõ và báo cáo được cả hai nhóm này.
2.1 Tạo doanh thu
- Khách hàng mới từ cộng đồng/chuỗi đối tác liên quan: Doanh số hoặc số lượng khách hàng B2B mới đến từ các chương trình cộng đồng (ví dụ: nhà đầu tư tác động, đối tác tìm nhà cung cấp bền vững).
- Bán chéo/bán thêm: Doanh số tăng từ khách hàng hiện hữu nhờ sự tin cậy và hài lòng được xây dựng qua hoạt động cộng đồng.
- Tăng giá trị trọn đời khách hàng (CLV): Khách hàng B2B gắn bó lâu hơn với doanh nghiệp có uy tín CSR/ESG tốt, giúp doanh thu ổn định và tăng trưởng dài hạn.
2.2 Tiết kiệm chi phí
- Giảm chi phí xử lý khiếu nại/xung đột: Tham vấn hiệu quả giúp phát hiện sớm vấn đề, giảm nhu cầu hỗ trợ pháp lý hoặc đền bù tốn kém.
- Tiết kiệm chi phí marketing: Truyền miệng tích cực, câu chuyện cộng đồng thành công (UGC), mối quan hệ tốt với truyền thông địa phương có thể giảm phụ thuộc vào quảng cáo truyền thống.
- Giảm chậm trễ dự án: Sự đồng thuận của cộng đồng giúp triển khai suôn sẻ, tránh đình trệ gây đội chi phí.
2.3 Thương hiệu và danh tiếng
- Tăng sự hài lòng và trung thành của khách hàng B2B: Đặc biệt với các đối tác quốc tế ưu tiên chuỗi cung ứng bền vững.
- Tăng nhận diện và lòng tin: Báo cáo minh bạch theo GRI 413 giúp doanh nghiệp được nhìn nhận như một “đối tác có trách nhiệm”, yếu tố rất quan trọng trong môi trường kinh doanh Việt Nam.
- Tỷ lệ nhắc đến tích cực trên truyền thông và mạng xã hội: Theo dõi số lượng bài viết tích cực, lượt chia sẻ và phản hồi liên quan đến hoạt động cộng đồng.
2.4 Hiệu quả vận hành
- Phản hồi sản phẩm/dịch vụ có giá trị: Cộng đồng cung cấp góc nhìn thực tế về nhu cầu, bối cảnh địa phương, giúp điều chỉnh sản phẩm/dịch vụ phù hợp.
- Phân bổ nguồn lực tối ưu: Hiểu đúng nhu cầu cộng đồng giúp đầu tư vào các chương trình có tác động cao, hạn chế lãng phí.
- Hiểu thị trường địa phương: Dữ liệu từ cộng đồng giúp doanh nghiệp nắm rõ văn hóa, thói quen, rào cản và “điểm nhạy cảm” tại địa bàn.
3. Phương pháp tính ROI và SROI
- ROI truyền thống:
ROI = (Tổng lợi ích – Tổng chi phí) / Tổng chi phí × 100%
Phù hợp khi lợi ích có thể quy đổi trực tiếp thành tiền. - SROI (Social Return on Investment):
Phù hợp với tham vấn cộng đồng vì có thể định lượng giá trị phi tài chính (xã hội, môi trường) bằng cách chuyển đổi thành giá trị tiền tệ tương đương. SROI giúp doanh nghiệp trả lời câu hỏi: “Mỗi đồng đầu tư tạo ra bao nhiêu giá trị cho cộng đồng và xã hội?”
Ví dụ minh họa: 1 USD đầu tư vào đào tạo nghề có thể tạo ra 3 USD giá trị xã hội thông qua tăng thu nhập, cải thiện sức khỏe, giảm các rủi ro xã hội (SROI 3:1).
4. Tích hợp GRI 413, B2B và bối cảnh Việt Nam để đo lường ROI hiệu quả
Để đo lường ROI/SROI một cách đáng tin cậy, doanh nghiệp có thể triển khai theo logic sau:
(1) Đặt mục tiêu rõ ràng và đo được
Mục tiêu cần gắn với cả kết quả kinh doanh và tác động xã hội, ví dụ:
- Kinh doanh: tăng X% khách hàng B2B/đối tác bền vững trong Y năm.
- Xã hội: giảm X% khiếu nại từ cộng đồng; tăng Y% tỷ lệ nhóm yếu thế tham gia chương trình đào tạo kỹ năng.
Đồng thời, sử dụng chỉ số của GRI 413 như “tỷ lệ hoạt động có chương trình tham vấn cộng đồng” làm KPI phản ánh mức độ triển khai.
(2) Xác định đầy đủ các bên liên quan theo tinh thần GRI 413
Ngoài cộng đồng địa phương, cần tính đến khách hàng B2B, nhà đầu tư, chính quyền và NGO vì mỗi nhóm có kỳ vọng ROI khác nhau.
(3) Thu thập dữ liệu định lượng và định tính
- Định lượng: mức độ hài lòng cộng đồng, số lượng khiếu nại, tỷ lệ tham gia chương trình, số việc làm tạo ra, chi phí phát sinh do gián đoạn, dữ liệu CRM về khách hàng mới/duy trì…
- Định tính: phỏng vấn sâu, câu chuyện thành công, đánh giá chuyên gia, phân tích truyền thông về danh tiếng…
(4) Phác thảo rõ tác động tích cực và tiêu cực
Xác định tác động lên cả doanh nghiệp và cộng đồng, bao gồm lợi ích và chi phí/rủi ro.
(5) Tính toán ROI/SROI phù hợp
Áp dụng công thức ROI cho phần định lượng tiền tệ, và SROI khi cần quy đổi giá trị phi tài chính.
(6) Báo cáo và tinh chỉnh chiến lược
Dùng kết quả ROI/SROI để báo cáo nội bộ và công khai (theo GRI 413), đồng thời điều chỉnh chiến lược tham vấn, ưu tiên hoạt động có hiệu quả cao nhất.
5. KPIs gợi ý có thể áp dụng
- Tăng A% số lượng nhà cung cấp địa phương đạt tiêu chí/chứng nhận bền vững.
- Giảm X% chi phí phát sinh do xung đột/khiếu nại cộng đồng.
- Tăng Y% mức độ nhận diện thương hiệu tích cực tại địa phương.
- Đạt SROI Z:1 cho chương trình phát triển cộng đồng.
III. So sánh GRI 413 với quy định Việt Nam về tham vấn cộng đồng & đánh giá tác động xã hội: Khoảng trống và cơ hội
| Nội dung so sánh | GRI 413 – Community Engagement | Quy định Việt Nam (Luật BVMT 2020 & văn bản hướng dẫn) | Khoảng trống & Cơ hội cho Doanh nghiệp |
|---|---|---|---|
| Phạm vi áp dụng | Áp dụng cho tất cả hoạt động kinh doanh có tác động (thực tế hoặc tiềm tàng) đến cộng đồng địa phương | Chủ yếu áp dụng cho dự án phải lập ĐTM/EIA | Doanh nghiệp có thể mở rộng quản lý tác động xã hội vượt ngoài phạm vi ĐTM |
| Đối tượng cộng đồng | Cộng đồng chịu ảnh hưởng trực tiếp & gián tiếp, bao gồm nhóm dễ bị tổn thương | Chủ yếu là cộng đồng dân cư chịu tác động trực tiếp | Cơ hội tiếp cận toàn diện hơn, tránh bỏ sót nhóm yếu thế |
| Thời điểm tham vấn | Sớm, liên tục trong toàn bộ vòng đời dự án/hoạt động | Thường diễn ra ở giai đoạn lập ĐTM, khá muộn | Doanh nghiệp tiên phong có thể giảm xung đột từ sớm |
| Mục tiêu tham vấn | Gắn kết hai chiều, đồng thiết kế giải pháp, xây dựng quan hệ dài hạn | Chủ yếu thu thập ý kiến để hoàn thiện hồ sơ pháp lý | Chuyển từ “tham vấn hình thức” sang đồng hành chiến lược |
| Chiều sâu gắn kết | Yêu cầu gắn kết có ý nghĩa, phù hợp văn hóa, đảm bảo tiếng nói đa dạng | Chưa có yêu cầu rõ ràng về chất lượng gắn kết | Cơ hội nâng cao Social License to Operate (SLO) |
| Đánh giá Tác động Xã hội (SIA) | Bắt buộc đánh giá toàn diện: sinh kế, văn hóa, sức khỏe, nhân quyền, giới | Chủ yếu tập trung tác động môi trường; xã hội còn hạn chế | Doanh nghiệp có thể chủ động SIA để quản trị rủi ro |
| Lồng ghép nhân quyền (HRDD) | Yêu cầu nhận diện, phòng ngừa và khắc phục rủi ro nhân quyền | Chưa có khung HRDD rõ ràng | Lợi thế lớn khi làm việc với nhà đầu tư quốc tế |
| Nhóm dễ bị tổn thương | Phải nhận diện và có biện pháp tham vấn phù hợp | Ít quy định cụ thể | Giảm rủi ro xung đột, kiện tụng, truyền thông tiêu cực |
| Cơ chế khiếu nại | Bắt buộc có cơ chế hiệu quả, dễ tiếp cận, có sự tham gia cộng đồng | Có kênh khiếu nại chung nhưng chưa chuyên biệt | Doanh nghiệp có thể thiết lập Grievance Mechanism nội bộ |
| Minh bạch & tiếp cận thông tin | Công bố rõ ràng, dễ hiểu, dễ tiếp cận | Thực tế còn hạn chế khả năng tiếp cận thông tin | Cơ hội nâng cao niềm tin & uy tín doanh nghiệp |
| Giám sát & quản lý thích ứng | Giám sát liên tục, điều chỉnh dựa trên dữ liệu thực tế | Ít yêu cầu giám sát xã hội sau phê duyệt | Chủ động quản lý tác động trong suốt vòng đời hoạt động |
| Yêu cầu báo cáo | Báo cáo định lượng & định tính theo chỉ số GRI 413 | Không yêu cầu báo cáo xã hội thường xuyên | Tăng năng lực báo cáo ESG & tiếp cận vốn bền vững |
IV. Nâng cao năng lực và hợp tác chiến lược để triển khai GRI 413 tại Việt Nam
Để triển khai hiệu quả GRI 413 cũng như các tiêu chuẩn bền vững liên quan tại Việt Nam, xây dựng năng lực một cách toàn diện là yếu tố then chốt. Năng lực này không chỉ dừng ở cấp độ từng doanh nghiệp, mà cần được hình thành đồng thời ở ba cấp độ: hệ thống – thể chế – và cá nhân, thông qua chính sách phù hợp, nguồn lực chuyên môn và các mô hình hợp tác chiến lược.
1. Tầm quan trọng của xây dựng năng lực toàn diện
- Cấp độ hệ thống:
Cần có các chính sách, định hướng và hướng dẫn rõ ràng từ Nhà nước nhằm khuyến khích doanh nghiệp triển khai ESG, tham vấn cộng đồng và đánh giá tác động xã hội một cách bài bản, nhất quán. - Cấp độ thể chế:
Các tổ chức trung gian như hiệp hội ngành nghề, tổ chức tư vấn, viện nghiên cứu và NGO cần đủ năng lực để hỗ trợ doanh nghiệp từ cung cấp thông tin, đào tạo, đến hướng dẫn triển khai và đánh giá. - Cấp độ cá nhân:
Doanh nghiệp cần đầu tư nâng cao nhận thức, kiến thức và kỹ năng cho đội ngũ quản lý và nhân sự liên quan đến phát triển bền vững, báo cáo GRI và phương pháp tham vấn cộng đồng có ý nghĩa.
2. Các sáng kiến và đối tác hỗ trợ triển khai GRI 413 tại Việt Nam
Hệ sinh thái hỗ trợ ESG và báo cáo bền vững tại Việt Nam đang dần hình thành, với sự tham gia của nhiều tổ chức trong nước và quốc tế:
- KLINOVA Climate Innovation Consulting & Services JSC:
Là một ví dụ về đối tác tư vấn trong nước có thể hỗ trợ doanh nghiệp B2B lập báo cáo bền vững theo GRI Standards. KLINOVA cung cấp các dịch vụ giúp doanh nghiệp nhận diện, đo lường và công bố tác động ESG một cách minh bạch và chuẩn xác. - Global Green Growth Institute (GGGI):
GGGI đang triển khai các chương trình như Chương trình Phát triển Sẵn sàng Trái phiếu Xanh tại Việt Nam, phối hợp với Bộ Tài chính. Chương trình tập trung vào xây dựng năng lực cho các bên tham gia thị trường, thúc đẩy đầu tư xanh và phát triển thị trường trái phiếu bền vững. - International Finance Corporation (IFC):
Với vai trò là thành viên của Nhóm Ngân hàng Thế giới, IFC đã hợp tác với GRI để thúc đẩy báo cáo bền vững toàn cầu. Tại Việt Nam, IFC phối hợp với Ủy ban Chứng khoán Nhà nước (SSC) phát triển Sổ tay Báo cáo Bền vững Việt Nam, nhằm khuyến khích doanh nghiệp áp dụng các chuẩn mực quốc tế. - Ủy ban Chứng khoán Nhà nước (SSC):
SSC giữ vai trò trung tâm trong việc thúc đẩy các công ty niêm yết áp dụng GRI Standards. Thông qua hợp tác với HOSE và GIZ, SSC đã phát triển Chỉ số Phát triển Bền vững Việt Nam (VNSI), tiệm cận với các thông lệ quốc tế. - USAID và Bộ Kế hoạch & Đầu tư:
Hai bên đã phối hợp xây dựng Sổ tay Định bản Pháp lý ESG, cung cấp bức tranh tổng quan về khung pháp lý ESG tại Việt Nam, giúp doanh nghiệp dễ dàng điều hướng và tuân thủ.
3. Vai trò chủ động của doanh nghiệp B2B trong thúc đẩy hệ sinh thái bền vững
Các doanh nghiệp B2B không chỉ là người thụ hưởng từ hệ sinh thái hỗ trợ, mà còn là tác nhân trung tâm thúc đẩy sự chuyển dịch bền vững tại Việt Nam:
- Chủ động hợp tác với các tổ chức hỗ trợ:
Doanh nghiệp có thể tìm kiếm và làm việc cùng các đối tác như KLINOVA, IFC, GGGI để xây dựng lộ trình triển khai GRI 413 phù hợp với ngành nghề và quy mô. - Đầu tư vào đào tạo nội bộ:
Phát triển năng lực cho đội ngũ về quản lý bền vững, báo cáo GRI, đánh giá tác động xã hội và kỹ năng tham vấn cộng đồng. - Chia sẻ kinh nghiệm và thực hành tốt:
Tham gia các diễn đàn, hội thảo, mạng lưới doanh nghiệp để chia sẻ bài học, thách thức và mô hình hiệu quả trong áp dụng GRI 413, tạo hiệu ứng lan tỏa tích cực.
Trong bức tranh đó, WANEE Terra Studio có thể đóng vai trò như một nền tảng kết nối đa bên, nơi doanh nghiệp B2B gặp gỡ chuyên gia, tổ chức hỗ trợ và cộng đồng địa phương để cùng đồng thiết kế các giải pháp bền vững. Đồng thời, đồng hành hỗ trợ doanh nghiệp chuyển hóa những nỗ lực này thành câu chuyện tác động rõ ràng, báo cáo minh bạch và nội dung truyền thông chiến lược, giúp nâng cao uy tín, thu hút đối tác và nhà đầu tư có trách nhiệm.
V. Kết luận
Trong bối cảnh kinh tế toàn cầu ngày càng đề cao phát triển bền vững, việc quản lý và minh bạch hóa các tác động đối với cộng đồng địa phương đã trở thành yêu cầu chiến lược đối với các doanh nghiệp B2B tại Việt Nam. GRI 413 – Cộng đồng địa phương không chỉ là một tiêu chuẩn báo cáo, mà còn là kim chỉ nam giúp doanh nghiệp xây dựng mối quan hệ hài hòa, có trách nhiệm và lâu dài với các bên liên quan.
Việc áp dụng GRI 413 mang lại nhiều giá trị vượt trội, tạo nền tảng vững chắc cho sự phát triển dài hạn của doanh nghiệp:
- Củng cố Giấy phép hoạt động xã hội (Social License to Operate – SLO):
Sự chấp thuận và ủng hộ của cộng đồng địa phương chính là nền tảng cho hoạt động kinh doanh ổn định, liên tục và thành công trong dài hạn. - Quản trị rủi ro xã hội hiệu quả:
Giúp doanh nghiệp chủ động nhận diện, đánh giá và giảm thiểu các rủi ro liên quan đến cộng đồng, từ đó tránh được xung đột, chậm trễ dự án và những chi phí phát sinh không mong muốn. - Tăng cường uy tín và danh tiếng:
Việc báo cáo minh bạch về các cam kết và hoạt động gắn kết cộng đồng góp phần xây dựng niềm tin với khách hàng B2B, nhà đầu tư, cơ quan quản lý và công chúng, qua đó nâng cao giá trị thương hiệu. - Thu hút dòng vốn bền vững:
Các nhà đầu tư tác động và quỹ tài chính bền vững ngày càng ưu tiên những doanh nghiệp có hiệu suất ESG rõ ràng và đáng tin cậy. GRI 413 chính là một “chuẩn vàng” để doanh nghiệp chứng minh cam kết đó. - Thúc đẩy phát triển bền vững trong chiến lược kinh doanh:
Việc lồng ghép các yếu tố xã hội vào chiến lược giúp doanh nghiệp phát triển sản phẩm và dịch vụ có trách nhiệm, đồng thời đóng góp thiết thực vào các mục tiêu phát triển bền vững của quốc gia.
Hướng tới tương lai, doanh nghiệp Việt Nam hoàn toàn có thể không chỉ dẫn đầu về tăng trưởng kinh tế, mà còn trở thành hình mẫu về trách nhiệm xã hội và phát triển bền vững, cùng cộng đồng địa phương kiến tạo những giá trị dài hạn và bền vững cho các thế hệ mai sau.